專家示警:美股崩盤要素已全部到位 只待導火線引爆
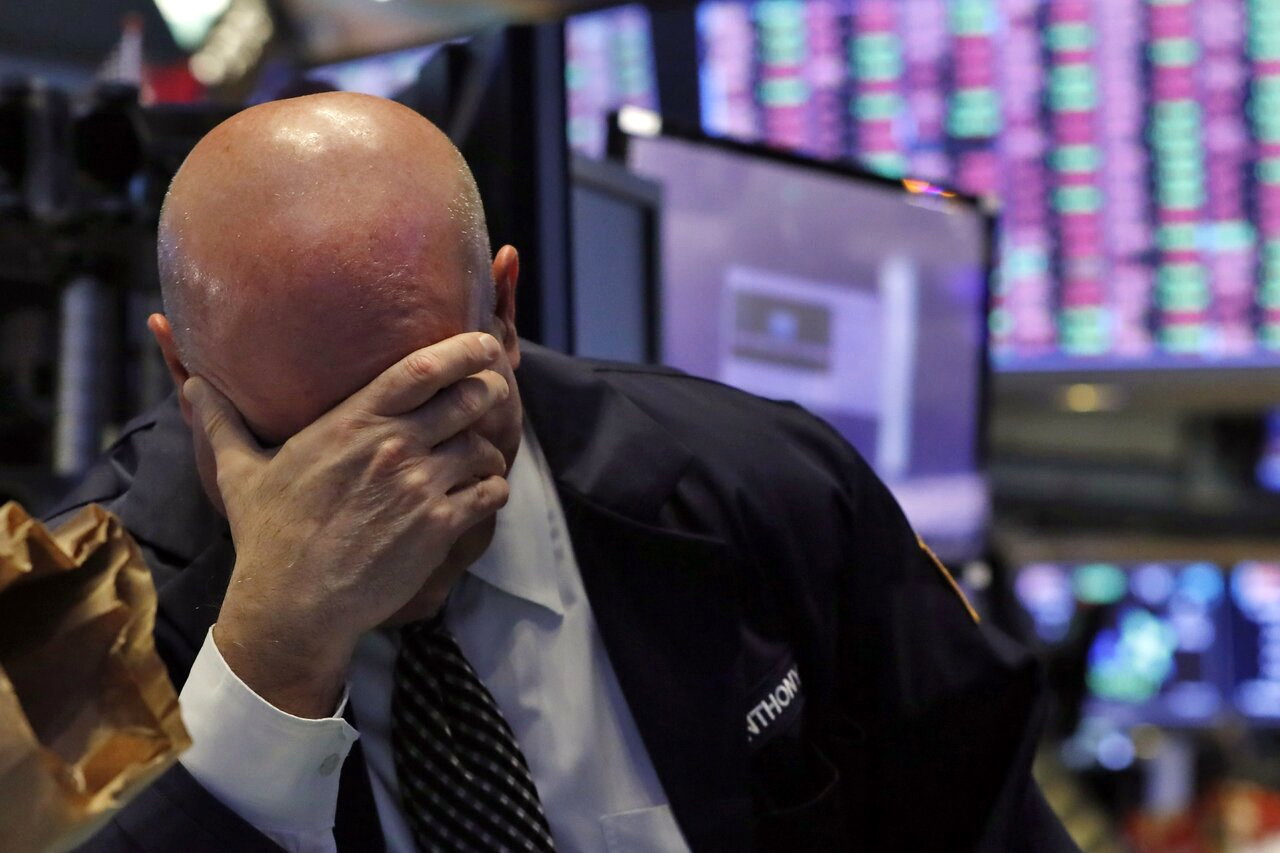 隨著9月進入尾聲,而美股史上兩次大崩盤都發生在10月,投資人該擔心嗎?檢視歷史資料,10月股市崩跌機率不比其他月份高。但專家警告,市場崩盤的主要元素,如今幾乎已全部到位,只是不知何時觸發。
美股道瓊工業指數在1987年10月19日當天狂跌22.6%,寫下最大單日跌幅紀錄,史稱「黑色星期一」。1929年10月也發生股災,道瓊工業指數單日大跌12.8%。
但哈佛大學研究指出,在10月份任何時間點,美股單日跌幅像1987年那麼嚴重的機率只有0.06%,像1929年股災跌得那麼慘的機率相對高一點,但也只有0.3%。也就是說,股市雖有可能大跌,但與是不是10月毫不相干。
可能導致美股崩盤的條件已全部到位
話雖如此,MarketWatch專欄作家達斯指出,可能導致美股崩盤的條件,如今全都到位。包括:估值高得牽強、高負債與現金不足、融資成本攀升、多重媒介可讓危機迅速擴散,又缺乏可吸收震撼的緩衝。
美股估值已高聳入雲。自2000年以來,股價漲幅已超越現金流增加的速度,使股市估值高得難以為繼。
債務積累也是問題。以政府債務占總產值百分比衡量,日本、美國和英國的占比已分別達到252%、127%和106%,較2000年增加116%、71%和69%。
民間舉債也大增,而且投資人、基金和企業同時大舉借錢。有些債務還藏在資產負債表之外,光是Alphabhet、微軟、亞馬遜、Meta和甲骨文的「表外」債務合計就達到1.65兆美元,比資產負債表上的1.35兆美元還要多。
據估計,在2028年之前,包括1.2兆美元的非投資級公司債和3,300億美元的私募信用貸款,都必須以高於目前的利率再融資。美國政府大約三分之一的債務也必須年年借新債還舊債。
現金不足恐導致破產和信用損失。低融資成本可緩合現金短缺的衝擊,但公債殖利率低迷的時代已告終。美債殖利率升高,將推升股票的風險溢價。
金融機構、衍生性金融商品、證券化與市場結構之間的關係變得盤根錯節,已形成多重的傳播路徑,一旦危機發生掀起震撼,可能迅速傳播開來,使得問題難以隔離在市場一隅。
美國商業銀行在私募信貸基金的曝險,估計約4,100億至5,400億美元。而美國和歐洲銀行在非銀行金融機構的曝險合計達4.5兆美元。私募股權控制的壽險公司的私募信貸曝險龐大。
萬一多重的市場參與者同時出清持有的部位,這些傳播媒介將放大市場動盪效應。在這種牽一髮動全身的體系,即使結清的部位不大,也可能引爆連鎖反應,最後導致嚴重後果。
避震機制薄弱 難指望政府或央行救市
與此同時,市場的避震機制卻已顯得不足。監管當局已鬆綁資本要求,削弱萬一發生危機時的緩衝力。如今也難指望政府和央行出手救市。迫於預算赤字和債台高築,政府財政已經捉襟見肘,而主要央行的資產負債表規模已膨脹到大約20兆美元,遠高於2007年的5兆美元。
達斯警告,股市崩跌條件已俱全,只差引爆股市崩盤的導火線。可能是某種地緣政治事件,也可能是天災、債務違約,或金融市場變化,例如出乎意料的經濟數據或央行卯力升息。股災未必會在10月發生,但投資人宜提高警覺。
▪習近平中山裝赴宴藏訊號 WSJ:川普熱情禮遇幾乎換不到讓步▪川普國宴致詞提國父孫中山 習近平稱80年前中美並肩抗擊日本▪成人版迪士尼?神秘小島「換妻大禮包」迎賓 人妻肉慾狂歡▪女團受困機場睡地板 她穿這件睡衣獲封「超絕美人」:太性感
新聞來源:https://udn.com/news/story/6811/9779409
