輝達本益比創近十年低點!彭博認為是警訊 專家卻不這樣看
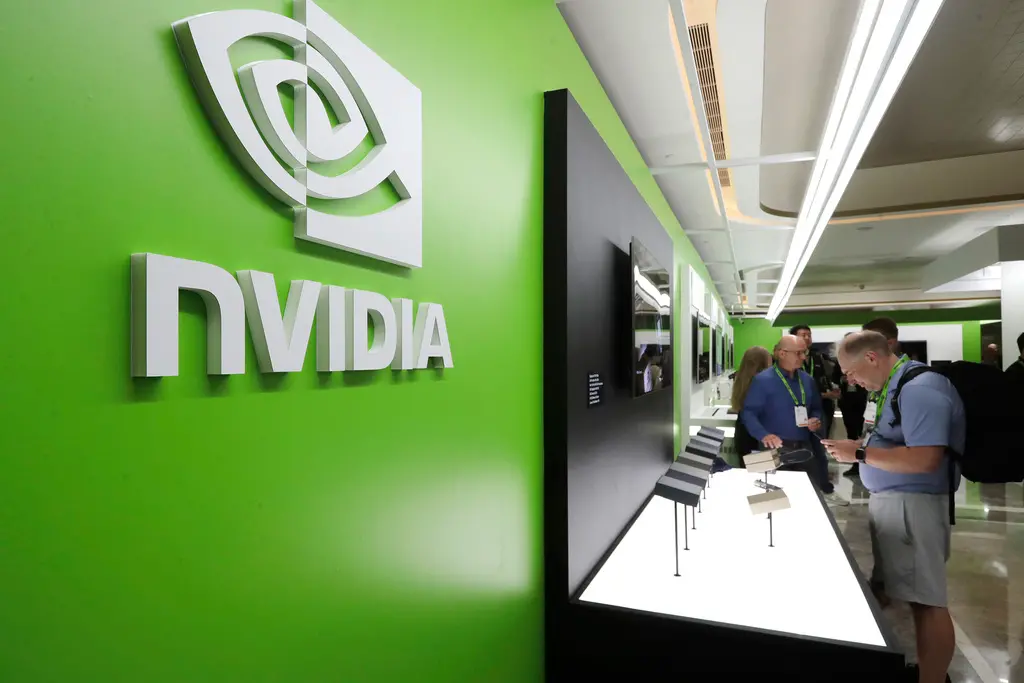 受惠AI浪潮加持,輝達營收持續高速成長,但股票估值卻持續下修,本益比來到近十年低點。彭博認為,持續下滑的股票估值,為這家晶片巨頭能否維持爆炸性的獲利成長發出警訊。
根據彭博彙整的數據,輝達目前未來12個月的預估本益比已降至不到17倍,接近十多年來的最低水準。這不僅僅是2025年的一半,與今年5月時高達25倍以上的預估本益比相比,亦出現大幅修正。
TCW主題股票與持續成長股票高級投資組合經理人霍頓(Eli Horton)認為,輝達估值出現相當大幅度的下修,這顯示市場對於該公司目前獲利能力的持續性抱持著相當程度的懷疑。鑑於如此強勁的基本面背景,股價表現確實令人意外,但這也反映市場的預期比目前市場共識的估計還要低。
雖然在資料中心建設遭到抵制以及利率飆升的背景下,市場對AI運算設備資本支出的整體前景存在諸多疑慮,但目前尚無跡象顯示基礎設施投資會於短期內放緩。
彭博指出,預計輝達在截至明年1月的2027財年,營收與淨利將分別大幅成長 90% 與 99%,遠高於前一年兩項指標皆為 65% 的成長率。在上個月公佈的第二季財報中,輝達更預測2028財年的銷售額將成長 70%,遠高於原先預期的 45%。
2026年,輝達股價累計上漲 22%, 在「科技七雄」(Magnificent Seven)中表現僅次於蘋果(Apple Inc.)的 25% 漲幅。然而,若與其他半導體製造商相比,這一表現則顯得遜色許多。
輝達強勁的基本面與其股票估值之間的脫節,執行長黃仁勳強調輝達是「全球第一個、也是唯一的成長型價值股」。他在本月早些時候舉行的高盛科技會議上表示,輝達被嚴重誤解,「我們不僅在成長,同時也在獲取更多的市場份額」。
彭博指出,輝達的獲利能力正承受壓力,這在很大程度上是因為記憶體晶片等關鍵零組件成本上升所致。根據彭博彙整的分析師平均預測,輝達第二季的毛利率高達 75%,但預計第四季將縮減至不到 72%,隨後才會在未來幾季回升。
TradeStation 全球市場策略主管羅素(David Russell)認為,毛利率是拖累輝達股價的主要因素。他預期競爭將會加劇,特別是輝達的一些最大客戶正致力於自行研發 AI 晶片。Meta 最近展示了其自研晶片,而 Alphabet Inc. 也已將自研晶片發展為一項重大業務。
羅素表示,「各家公司都希望減少對輝達的依賴,因此其市場地位隨著時間推移而削弱是非常可期的,這意味著毛利率下滑的可能性高於改善的可能性,對投資人來說是個大問題。只有當公司處於優勢地位且有進一步改善的潛力時,本益比才會擴大,但輝達目前並未提供這樣的預期。」
霍頓則補充提到,輝達目前的本益比似乎是建立在 AI 資本支出放緩的假設上,而這種放緩如果不是來自巨頭們縮減開支,就是來自監管框架的延遲或阻撓。但這兩種情境看起來發生的可能性都不大,這反而讓輝達股票顯得相對具有吸引力。因此就入場時機而言,這似乎是一個非常有利的估值水準。
※【NOWNEWS 今日新聞】提醒投資人,投資一定有風險,投資有賺有賠,申購前應詳閱公開說明書,學習正確的投資觀念才能將損失的風險降至最低。
輝達本益比彭博
顏得智編輯記者
因為黃金三劍客當過爪迷,在東京巨蛋見證台灣在世界棒球...
新聞來源:https://www.nownews.com/news/6877569