AI融資連袋鼠、武士、楓葉都不放過 全球公債大跌但有意外贏家
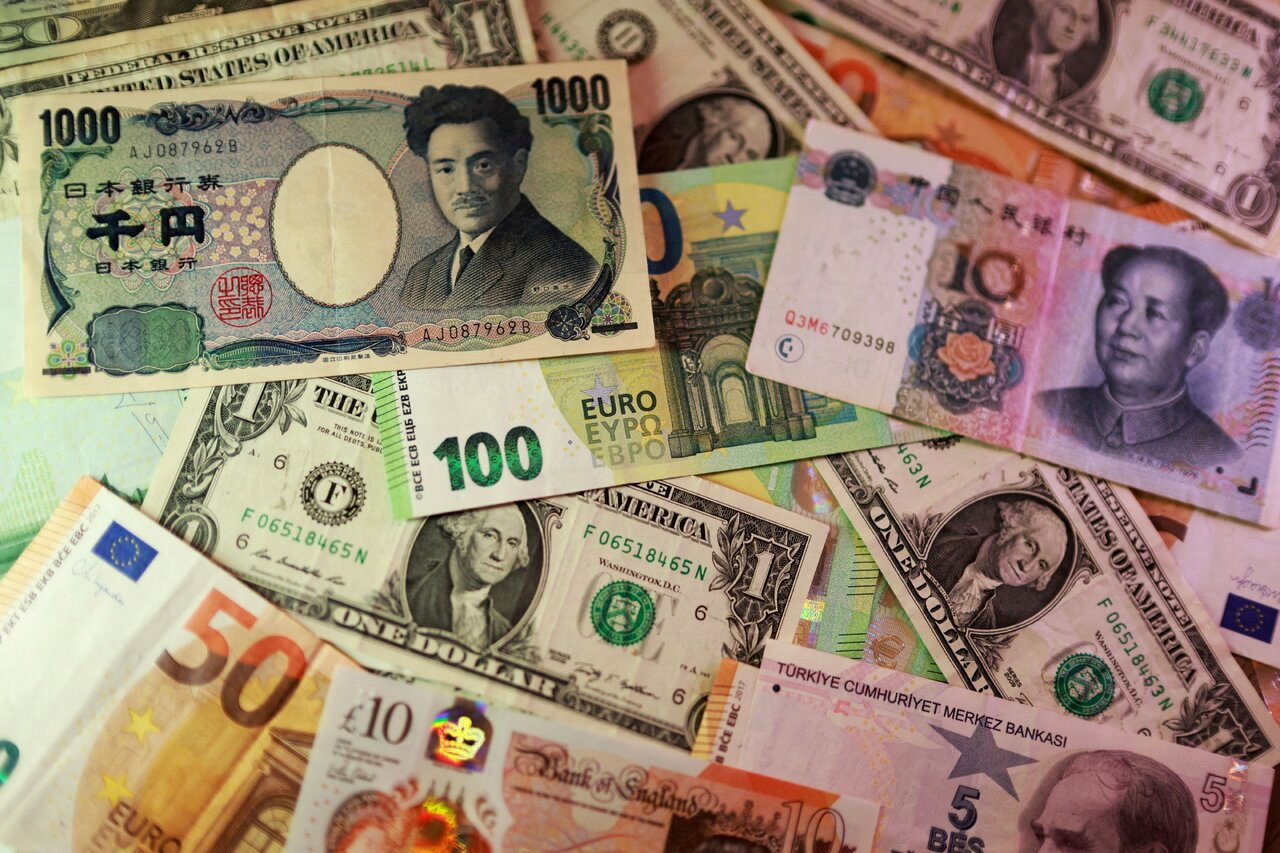 全球政府公債近來賣壓急湧,與債格走向相反的殖利率躍上近20年來最高,連帶推升抵押房貸利率和企業融資成本。不過,這也造就意外的贏家:新興市場。
彭博資訊報導,最近這波賣壓集中在先進國家長天期公債市場。交易員料定美國公債價格將進一步下跌,日本30年期公債殖利率更締造新高紀錄。在歐洲,相對於德國公債,法國公債提供的溢價已增至2012年歐債危機以來最高。
但新興市場尚未受到波及。事實上,高殖利率新興市場國家現在的融資成本,甚至比伊朗戰爭爆發初期還要低。在中國大陸、印度和泰國,過去三個月來,公債殖利率其實不升反降。
先進國公債vs.新興市場債分歧 反映三大因素
一、人工智慧(AI)導致的生產力提升,主要發生在先進國家,因為提供建置AI基礎設施所需的大量技術勞工與豐沛的資本。相形之下,新興市場在這方面可能落後,僅中國、南非等少數製造重鎮除外。
因此,近來歐美先進國家公債殖利率大幅躍升,一部分反映投資人對AI推升經濟成長的預期。這與1990年代末的情景相似:當時美國長債殖利率也普遍勁揚,與達康榮景同時發生,待達康泡沫爆裂後,美債殖利率升勢隨之逆轉。
另一種解釋是所謂「排擠」理論:超大規模雲端服務業者(hyperscalers)大舉發債吸金,已限縮政府能從金融市場籌資的空間。這種現象在美國最明顯,但美國大型科技集團已開始發行以其他G10貨幣計價的債券,最近企業發行楓葉債、袋鼠債、武士債等新聞不斷傳出,即為佐證。但這些科技大咖不太可能選擇發行以離岸人民幣和韓元計價的債券,主因是出自地緣政治和新興市場流動性顧慮考量。
中國無疑也是一股強大的AI超級強國,但大陸國內儲蓄過剩,7月家庭存款總額衝上人民幣173兆元(25.6兆美元),確保流動性供應充足,不至於產生資金排擠作用。
二、利差交易(carry trade)實在太誘人。這種交易策略大意是,借入低利率貨幣(如日圓),然後錢進收益率較高的新興市場資產。自2024年底以來,這種操作策略已一連七季獲利,報酬率約為22%。
三、先進經濟體財政赤字難以為繼的顧慮,已導致投資人開始對這些國家發行的公債重新評價。法國是目前財政狀況最令人憂慮的歐洲主要國家;日本政府編列的預算支出規模可與新冠疫情時相提並論,也導致長期借貸成本飛升;美國聯邦政府債務突破40兆美元大關,更是令人怵目驚心,必將推升政府償債成本。
反觀新興市場,政府財政缺乏紀律的問題已改善,大致洗刷主權債信欠佳汙名。多年來新興市場高負債國已被債市教訓夠多次,迫使政府痛下決心減債。例如阿根廷總統米雷伊就避免在海外濫發債,使阿國主權債信獲信評機構大幅調高,成為今年新興債整體表現突出的一大推手。
以往,債市關切信評差的新興市場,避免踩「脆弱五國」地雷。如今,市場注意焦點已轉向較成熟、財政較負責任的新興市場發債國。市場藉此向這些民選政府傳達的訊息是:想借錢?先整頓好財政。
▪林肯號出海264天終靠港!艦體鏽蝕如「髒車」 官兵上岸喊像做夢▪冰川融化釀山區海嘯!尼泊爾外長點名中美印應負氣候賠償責任▪好市多熱門商品突然消失!不是賣不好 外媒揭下架關鍵▪遭對手勒索退選?已婚女書記官接吻7旬市長畫面曝光 她怒發聲澄清
新聞來源:https://udn.com/news/story/6811/9732839?from=udn-ch1_breaknews-1-cate5-news
