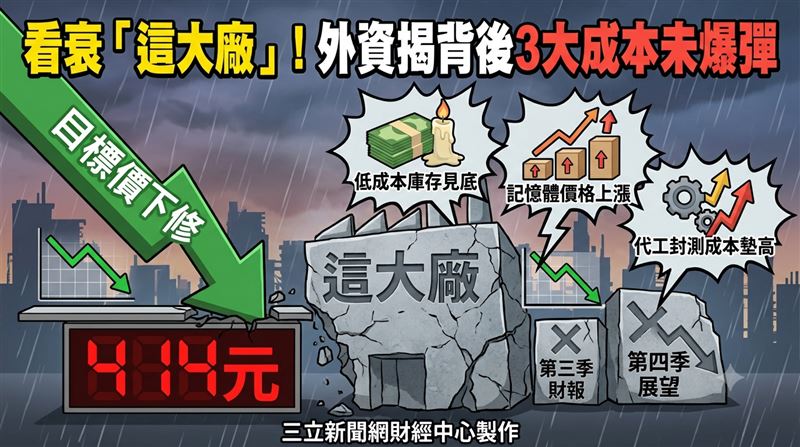
IC設計大廠聯詠(3034)公布第三季財報,合併營收達309.71億元,季增8.06%、年增26.03%。不過,聯詠預告第四季起,大尺寸顯示驅動IC(DDIC)與系統單晶片(SoC)需求將轉趨降溫,加上低成本庫存逐步見底、記憶體價格水漲船高,預期第四季營收將較第三季下滑,毛利率也跟著走低。聯詠昨(10)日股價下跌9元、跌幅1.85%,收在477.5元。外資據此給予聯詠「減碼」評等,目標價414元。
外資下修這大廠目標價 揭背後3大原因 回頭檢視聯詠最新營運數字,10月營收為100.52億元,月減2.85%、年增27.59%;累計前10月合併營收928.28億元,年增8.29%。第三季稅後淨利60.8億元,雖然較上季減少3.97%,但較去年同期大幅成長66.26%,每股盈餘(EPS)為9.99元。
外資分析,聯詠毛利率恐面臨較大的下行壓力,主因是低成本庫存陸續消化完畢,再加上產品組合轉變,以及記憶體已知良品裸晶(KGD)成本墊高。雖然公司已陸續調整SoC與DDIC的產品售價,但管理層認為,記憶體價格持續走揚,恐進一步壓抑消費性電子的市場需求,影響甚至可能延續到2027年。此外,晶圓代工與封裝測試業者也傳出醞釀再度調漲價格,成本能否順利轉嫁,將成為左右獲利表現的關鍵。
外資進一步指出,從第四季開始,聯詠大尺寸DDIC相關營收恐出現較明顯的縮減,筆記型電腦應用緊追在後,SoC產品則居末。儘管中國OLED智慧手機訂單增加,有望推升中小尺寸DDIC出貨動能,但在其他業務走弱的拖累下,外資仍預期第四季整體營收將較上季小幅下滑,因此維持對聯詠「減碼」的看法,目標價為414元。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。 投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。