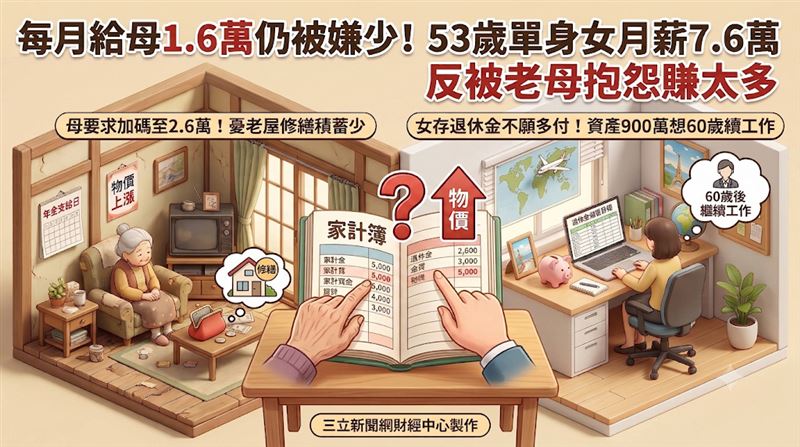
日本53歲單身女兒真理子(化名)是製造公司行政職員, 月薪約38萬日圓 (約新台幣7.6萬元),實領約29萬日圓(約新台幣5.8萬元)。她與76歲母親吉江(化名)同住,房貸早已還清,每月拿8萬日圓(約新台幣1.6萬元)貼補家用。某天晚飯後,母親卻突然要她加碼。
退休金僅13萬日圓 母親要求女兒加碼家用
吉江每月領取的退休金約13萬日圓 (約新台幣2.6萬元),她說物價上漲,希望女兒把家用提高到13萬日圓(約新台幣2.6萬元),等於每月多給5萬日圓(約新台幣1萬元)。母女估算,家中每月開銷約19萬日圓(約新台幣3.8萬元),其中吉江原本負擔11萬日圓(約新台幣2.2萬元)。
月薪38萬日圓單身女兒 存退休金不願多付家用
真理子扣掉家用後,每月還有約11萬日圓(約新台幣2.2萬元)花在通勤、 午餐與醫療 ,其餘拿去儲蓄投資。她直言:「我媽覺得我單身,所以有很多錢可以隨便花。但我還要考慮自己的退休生活。」她資產約900萬日圓(約新台幣180萬元),打算60歲後繼續工作,卻無法確定高薪能維持多久。吉江則擔心住了40多年的老屋接連維修,積蓄只有約350萬日圓(約新台幣70萬元)。
日本退休生活費分擔 母女攤開帳本談出共識
根據《 THE GOLD ONLINE 》報導,母女攤開帳本與收據檢視後,決定真理子每月拿10萬日圓(約新台幣2萬元),吉江降為9萬日圓(約新台幣1.8萬元),修繕費日後再談。日本總務省統計局調查顯示,65歲以上單身無職家庭,每月平均赤字約3萬日圓(約新台幣6000元)。「我知道單靠我母親的退休金是不夠的,但我一個人無法承擔所有的責任。」吉江也第一次知道女兒的退休準備,說沒想到她想得這麼遠。
當父母與子女同住, 分擔生活開支往往成了長期習慣 ,雙方也就少有機會回頭檢視負擔是否公平。如今父母靠退休金過日子,子女也得為自己的退休做準備,這時不妨把彼此的收入、支出與未來開銷攤開來看,才能找出合理的費用分攤方式。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。 投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。