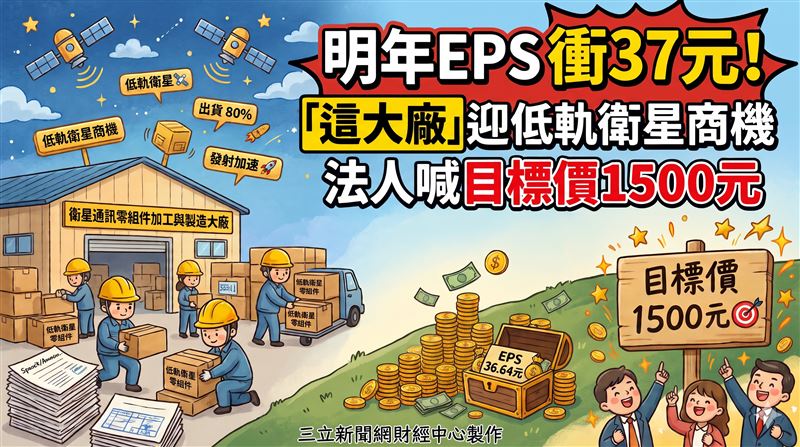
低軌衛星商機持續升溫,昇達科(3491)受惠SpaceX、Amazon及AST三大衛星業者加速發射計畫,帶動高階衛星通訊零組件需求成長。本土投顧看好公司營運進入高速成長期,預估2026年稅後EPS為17.41元,2027年每股盈餘(EPS)達36.64元,維持「買進」評等,目標價1500元。
法人指出,昇達科前三季合併營收27.65億元、年增70.93%,營運表現亮眼,主要受惠低軌衛星強勁需求與高毛利產品比重持續提高。儘管2026年曾受客戶端新舊世代交替影響,但非結構性因素排除後,第四季出貨動能可望全面重回高速成長軌道。
從單季表現觀察,昇達科第三季營收8.43億元、年增74.19%,法人認為隨著低軌衛星產業需求持續擴張,加上產品組合優化,將有助推升毛利率與獲利能力,成為未來營運成長重要支撐。法人分析,昇達科低軌衛星營收占比已達80%以上,隨著SpaceX V3衛星發射效率翻倍、單星零組件價值量激增,搭配OISL零組件需求突破百萬顆,以及赫茲新技術切入AI資料中心應用,預期將帶動中長期營運成長。
展望2026年至2030年,法人看好全球低軌衛星需求維持高速成長,預估昇達科2026年營收37.8億元、毛利率57.5%、稅後EPS為17.41元;2027年營收進一步攀升至82.5億元、毛利率64.9%、稅後EPS達36.64元,獲利可望再創高峰。
法人強調,昇達科雙引擎成長趨勢明確,隨著衛星發射加速及產品組合升級,獲利結構持續優化,建議在本益比36至41倍區間操作,維持「買進」評等與1,500元目標價。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。 投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。