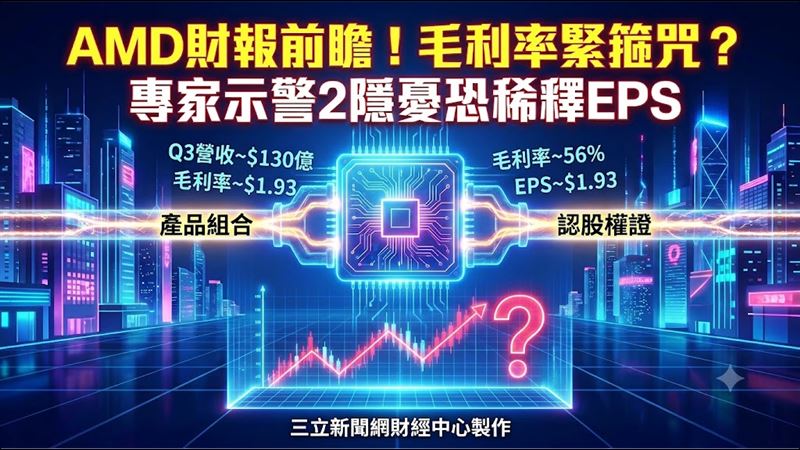
IC設計大廠超微(AMD)將於美股3日盤後公布2026財年第三季財報,AI資料中心業務的成長動能固然是焦點,市場更關注毛利率能否跟上營收增速。加密交易所MEXC分析師 James Mitchell 指出,超微先前給出的第三季營收財測約130億美元,季增約13%,但非GAAP毛利率僅預估56%,與上一季持平,顯示AI晶片出貨增加,未必能直接帶動整體毛利率上升。
財測推算EPS約1.93美元!費用控管成獲利推手
超微預估第三季營收約130億美元,上下浮動3億美元,年增約41%;非GAAP營業費用約36.5億美元,稅率13%。依公司提供的財測數字推算,第三季非GAAP營業利益約36.3億美元,營業利益率約27.9%,每股盈餘(EPS)約1.93美元,年增約61%、季增約16%。Mitchell指出,獲利改善主要來自費用控管,營業費用預估季增約7.5%,低於營收約13%的增幅,費用占營收比重將由第二季的29.4%降至28.1%。
產品組合稀釋毛利率!資料中心營業利益率仍在上升
為何AI業務快速成長,毛利率卻沒有同步改善?超微財務長Jean Hu先前表示,資料中心AI產品的毛利率略低於公司平均,伺服器CPU則有助拉高整體毛利率。資料中心部門第二季營收達67億美元、年增107%,占總營收約58%,高於去年第三季的46.9%,但部門內部正由伺服器CPU轉向Instinct加速器,Mitchell認為,MI450開始出貨後,短期內整體毛利率仍可能受到產品組合壓抑。不過,毛利率持平不代表AI業務沒有獲利,資料中心部門營業利益率已升至31.3%,較去年第三季的24.7%增加6.6個百分點。Mitchell提醒,營業利益率扣除分攤成本與費用,毛利率只扣除銷貨成本,兩者是不同指標,AI業務可以推升營業利益率,毛利率卻不一定同步上升。
認股權證恐稀釋獲利!OpenAI、Meta最多可認購3.2億股
另一個容易被忽略的變數是認股權證。超微先前發給OpenAI與Meta的認股權證,合計最多可認購3.2億股,行使價僅0.01美元,約占已發行股數19.6%,歸屬進度與GPU出貨量掛鉤,最後一階段還須股價達600美元。截至今年6月27日,兩份認股權證都尚未有股份歸屬,公司財測採用的稀釋後股數約16.6億股,也未計入這部分。超微10月28日收在560.26美元,距離600美元門檻約7%。Mitchell指出,毛利率與營業利益率的改善能否反映到每股獲利,還得看稀釋速度。
第四季毛利率財測成關鍵!MI450、Helios放量考驗AI業務議價力
這次財報另一個觀察重點,是超微在法說會上給出的第四季毛利率財測。第三季56%已反映在先前指引中,第四季才是MI450與Helios機櫃開始擴大出貨的階段。Mitchell認為,若第四季毛利率財測仍守在56%,代表AI加速器的獲利表現可能優於管理層先前暗示;若降至54%或更低,則可能反映與大型雲端客戶的訂單是以犧牲部分毛利率換來。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。 投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。