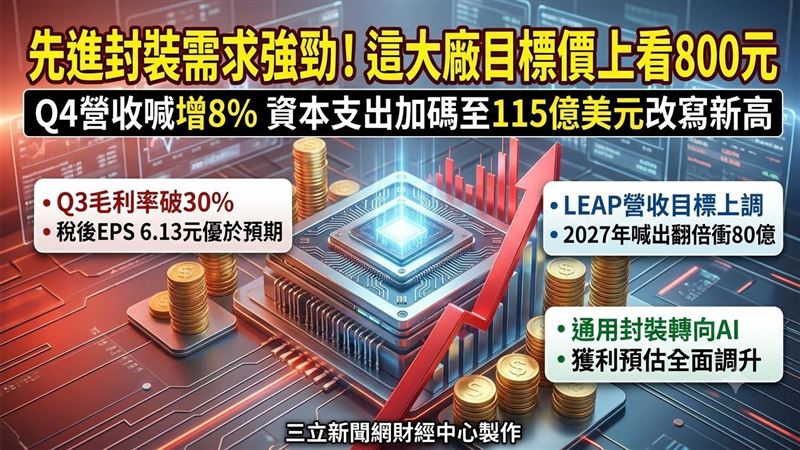
封測龍頭日月光投控(3711)日前舉行法說會,展望第四季,以1美元兌31.9元新台幣的匯率假設計算,預期集團合併營收將季增6%至8%。另外,面對先進封裝需求居高不下,公司宣布再加碼2026年資本支出10億美元,從原本的105億美元調高至115億美元,改寫歷史新高。國內投顧同步調升日月光投控2026年與2027年稅後EPS,分別為21.3元及32.02元,並以25倍本益比評價,目標價自672元上調至800元,維持買進評等。股價方面,日月光投控30日下跌15元、跌幅2.20%,收在668元。
先進封裝需求強勁 這大廠目標價至800元 法人認為,日月光投控一路上修資本支出,就是為了接住客戶的強勁需求,因此維持買進評等,並調高獲利預估,背後有五大理由。其一,第三季財報表現全面優於財測,單季稅後EPS繳出6.13元,封測毛利率更提前衝破30%大關。其二,第四季財測優於市場預期,2026年全年LEAP營收預估由37億美元調升至逾40億美元。
其三,2027年LEAP營收成長目標維持翻倍,可望突破80億美元,除了CoWoS外包規模擴大帶動,明年Full Process預計貢獻10億美元營收,CPO也有機會挹注逾5億美元。其四,隨著LEAP產能持續開出,加上價格環境好轉,預期2027年封測(ATM)每季毛利率將以30%為起點,逐季墊高。其五,通用封裝與EMS的發展重心轉向AI應用,足以抵銷手機和PC市場疲弱的拖累,公司對2027年仍釋出正向成長的展望。
基於上述理由,法人將日月光投控2026年與2027年稅後EPS分別上調至21.3元及32.02元,並給予25倍本益比,目標價由672元拉高至800元,維持買進評等。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。 投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。