
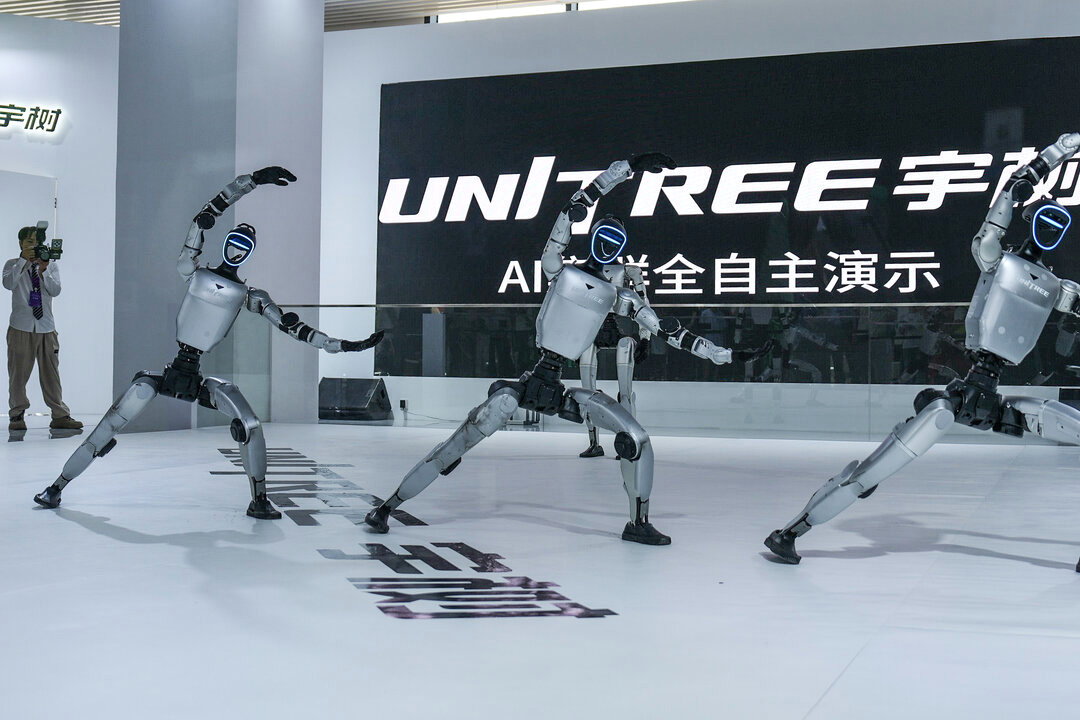
大陸機器人龍頭宇樹科技28日交出上市後首份季報,第3季財報營收人民幣6.6億元,年增69.9%,歸屬母公司淨利潤人民幣1.1億元,年降17.3%。
宇樹科技累計今年前三季營收人民幣18.1億元,年增55.7%;歸屬母公司淨利潤人民幣3.8億元,年增270.5%。然而,剔除非經常性損益後,前三季扣非淨利潤人民幣3.49億元,年降18.7%。
宇樹科技前三季淨利潤大增270.5%,主要受兩方面因素驅動,一是營收增長帶動毛利額擴大;二是去年同期一次性確認較大金額的股份支付費用,拉低了基期。
研發投入是季報最顯著的變化,宇樹科技今年前三季研發費用人民幣2.6億元,年增191.4%;單季研發費用人民幣1.2億元,年增249.5%,研發投入占單季營收比例升至19.1%,提升9.82個百分點。
宇樹科技表示,研發投入大幅增長主要源於三方面,持續加大具身智慧領域投入,尤其是具身大模型相關模型研發與算力投入大幅增長;擴充研發團隊;以及持續推進新產品研發。
從現金流來看,經營活動產生的現金流量淨額為人民幣1.9億元,年降54.6%。公司解釋稱,隨營收增長,購買商品、支付職工薪酬及研發、銷售費用等現金支出同步大幅增加,導致經營現金流淨額收窄明顯。
值得注意的是,在財報發布前夕,中國機器人概念股延續多月強勢行情,宇樹科技股價自10月中旬以來七個交易日反彈上漲超過65%。
摩根大通近日將宇樹科技評級由「低配」直接上調至「增持」,目標價從人民幣300元上調至人民幣995元。摩根大通援引宇樹董事長王興興在2026世界物理AI大會上的表述稱,物理AI能力突破窗口可能落在「未來1至2年或2至3年」,較其此前「最長可能需要10年」的判斷明顯提前,因此認為行業銷售S曲線或將前移。
在銷量預測方面,摩根大通將2028年宇樹人形機器人銷量預測從4.1萬台大幅上調至11.1萬台,對應全球市場占率預測從8%上調至21%,並預測宇樹2028年營收將達人民幣133.8億元,年增173.8%,調整後淨利潤人民幣32億元。