受惠AI與高速網通需求持續升溫,封測廠欣銓(3264)傳統淡季營運不淡,獲日系外資點名看好。外資指出,隨著1.6T高速網路設備加速導入、CPO測試業務逐步放量,加上擴產計畫按進度推進,欣銓各項營運指標有望繳出優於市場預期的成績單,後市值得期待,因此維持「買進」評等,並將目標價調升至395元。欣銓昨(20)日股價下跌11元、跌幅4.26%,報247元。
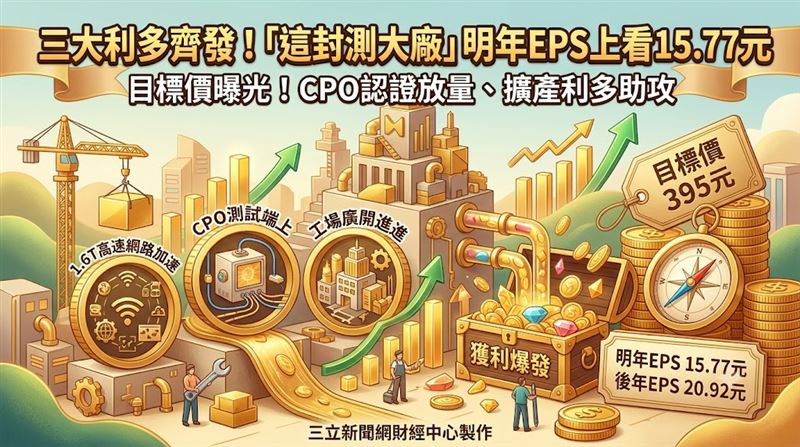
三大利多齊發 這封測大廠目標價曝光 外資原先預期,欣銓在今年Q4至明年Q1會受到傳統淡季拖累,產能利用率恐受壓抑,不過經過供應鏈訪查後發現,在1.6T高速網路設備加速導入帶動下,測試供應鏈的網通產品需求相當強勁,這段期間的營收表現可望優於以往水準。此外,這類專案的客戶多採寄售(Consignment)模式,隨著相關業務占比提高,整體毛利率也有望跟著墊高。外資還預估,欣銓AI相關營收占比,有機會在2027年Q1突破4成。
在產能與營運方面,外資表示,欣銓龍潭廠擴產計畫按部就班進行,加上外溢需求挹注,Q3營收達53.37億元,小幅優於市場預期,稼動率也維持在高檔。外資預估,欣銓單季毛利率、營業利益率分別可望達45.1%、35.5%,雙雙高於市場共識。另外,龍潭廠二、三樓無塵室工程預計於今年底完工,其中二樓產能則有望在2027年Q1底開始貢獻營運。
至於市場關注的CPO題材,欣銓旗下子公司全智科技在CPO測試領域動能持續升溫,目前已通過美系一線大廠認證,並開始放量出貨。外資認為,雖然現階段合作集中在測試流程的Insertion 1,但未來有機會持續擴大客戶群,並將業務延伸至Insertion 2、3。
評價面上,外資看好網通及AI連接需求強勁,將欣銓未來3年的EPS預估值分別上調至10.4元、15.77元、20.92元,維持「買進」評等,目標價也調升至395元。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。 投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。