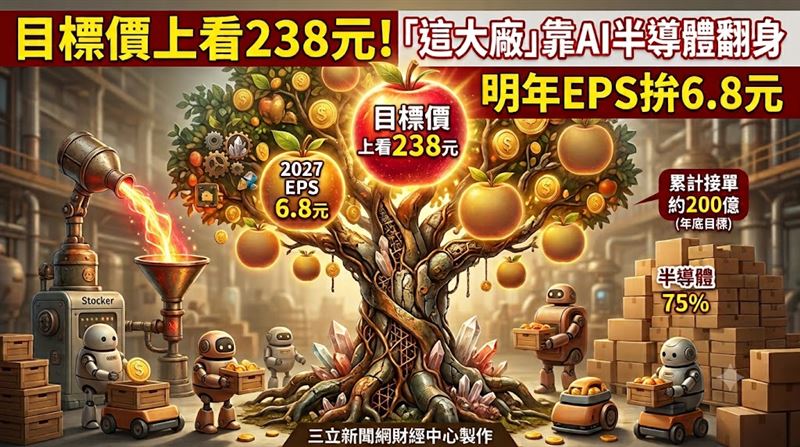
本土投顧指出,半導體需求強勁、機器人由小量走向量產,預期2027年營運成長空間可期,AI先進封裝擴產潮持續延燒,自動化設備廠盟立(2464)迎接半導體、機器人雙成長曲線,重新覆蓋給予「買進」評等,目標價238元(2027年EPS35倍),預估2026、2027年EPS分別為2.51元、6.80元。
盟立2025年營收66.81億元、毛利率18.8%,EPS虧損0.84元,不過營運谷底逐步浮現。法人預估2026年營收將回升至98.54億元、年增47.49%,稅後淨利5.37億元,EPS達2.51元;2027年營收進一步衝上146.70億元、年增48.88%,稅後淨利14.73億元,EPS大幅提升至6.80元,獲利成長速度可望超越營收。
半導體業務是盟立最重要的成長核心,公司目前聚焦先進封裝、高階載板及半導體自動化三大領域,2025年半導體設備營收占比已達57%,產品包括OHT、AGV及Stocker等。法人指出,盟立產品技術已具備進入Fab的條件,若後續能成功切入OSAT及先進封裝延伸至前段Fab,單一客戶需求量與設備價值將進一步放大。
盟立截至8月累計接單約140億元,其中半導體占 75%、智能物流10%~15%,年底訂單有望接近200 億元,且75%~80%可望於 2027年底前完成,預期今年營收呈現逐月、逐季提升趨勢。法人預估,2027年底OHT產能目標2,500至3,000台,對應月產能約250台;EFEM產能目標3,000台,Stocker約500至800台、AMR約800至1,000台,半導體設備放量將成為未來兩年主要營運催化劑。
另一成長引擎則鎖定機器人。盟立目前機器人2026年偏向小量貢獻,後續若市場需求升溫,仍具有擴充空間。法人以2027年EPS 6.80元、35倍本益比評價,給予238元目標價;不過仍提醒,半導體客戶擴產遞延及機器人產品競爭加劇,是後續營運主要風險,接單、產能開出速度將成為觀察重點。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。 投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。